Νοέμβριος 2026. Τις τελευταίες ημέρες διάβασα χίλιες τετρακόσιες πενήντα επτά αναρτήσεις από έντεκα ομάδες ελαιοπαραγωγών στο Facebook, από τον Σεπτέμβριο ως σήμερα, στις μεγάλες ομάδες κυρίως τον Οκτώβριο, μαζί με τα πρώτα σχόλιά τους. Τις ταξινόμησα: για τι μιλάμε, ποιον κατηγορούμε, τι προτείνουμε, πόσο θυμώνουμε. Και μετά έβαλα δίπλα τους τους αριθμούς που υπάρχουν, τις επίσημες τιμές δεκαέξι ελαιοκομικών περιόδων, τις μελέτες κόστους, τα στοιχεία των ελέγχων, και ό,τι έχει γραφτεί και ό,τι δεν έχει γίνει στα υπουργεία από το 2000 και μετά. Αυτό που ακολουθεί δεν είναι ευχάριστο. Το γράφω όμως γιατί νομίζω ότι η οργή μας, που είναι δίκαιη, στρέφεται τις περισσότερες φορές σε λάθος στόχους, και όσο στρέφεται εκεί, εκείνοι που θα έπρεπε να λογοδοτήσουν κοιμούνται ήσυχοι.
Τι λέμε μεταξύ μας
Από τις 1.457 αναρτήσεις, οι 654 αφορούν τιμή, αγορά, κόστος ή πολιτική. Από αυτές, έξι στις δέκα είναι αναδημοσιεύσεις ειδήσεων. Μόνο 147 είναι δικός μας λόγος, λόγος παραγωγών, αλλά αυτές οι 147 μαζεύουν σχεδόν τα τρία τέταρτα των αντιδράσεων και των σχολίων. Η συζήτηση, δηλαδή, τρέφεται από ειδήσεις, αλλά τη θερμοκρασία της τη δίνουμε εμείς.
Και τι λέμε; Μιλάμε για την τιμή, τρεις στις δέκα αναρτήσεις. Για το κράτος, το ΟΣΔΕ, τις πληρωμές, τρεις στις δέκα. Για την Ισπανία και την Τυνησία, μία στις τέσσερις. Για το κόστος, μία στις τέσσερις. Για τους εμπόρους, μία στις επτά. Για τη νοθεία, μία στις δεκατρείς. Για το «μην πουλάτε», μία στις είκοσι. Και για τους άλλους παραγωγούς, για τους «συναδέλφους που πουλάνε 17λιτρα με 65 ευρώ», μία στις έξι· αυτό είναι, σε σχέση με το πλήθος του, το θέμα με τη μεγαλύτερη απήχηση από όλα, περισσότερη και από την ίδια την τιμή.
Ποιον κατηγορούμε; Στις αναρτήσεις παραγωγών που κατηγορούν κάποιον, πρώτο το κράτος, με μία στις τέσσερις. Στις άλλες τρεις, κατηγορούμε τους εμπόρους, τους Ισπανούς και τους Τυνήσιους, και εμάς τους ίδιους, τους άλλους παραγωγούς, σχεδόν εξίσου. Τι προτείνουμε; Έξι στους δέκα παραγωγούς, τίποτα. Από τους υπόλοιπους, πρώτη λύση η τυποποίηση και η απευθείας πώληση, και δεύτερη, με πέντε στα εκατό, η εγκατάλειψη. Η συνεταιριστική συγκέντρωση, το να πουλήσουμε μαζί, προτείνεται σε μία ανάρτηση στις εκατόν πενήντα. Οι «ενισχύσεις», που φαίνονται να κυριαρχούν στη ροή, κυριαρχούν γιατί οι ειδήσεις για τα de minimis και τις πληρωμές κατακλύζουν τις ομάδες, όχι γιατί τις ζητάμε εμείς· στους παραγωγούς είναι τρεις στα εκατό.
Μία από τις πιο σχολιασμένες ερωτήσεις των δύο μηνών ήταν «υπάρχει κάποιος που υπολόγισε το κόστος του και έχει κέρδος σε αυτή την τιμή;». Ογδόντα οκτώ σχόλια. Σε όσα διάβασα, ούτε ένας αριθμός.
Τι λένε οι αριθμοί για την τιμή
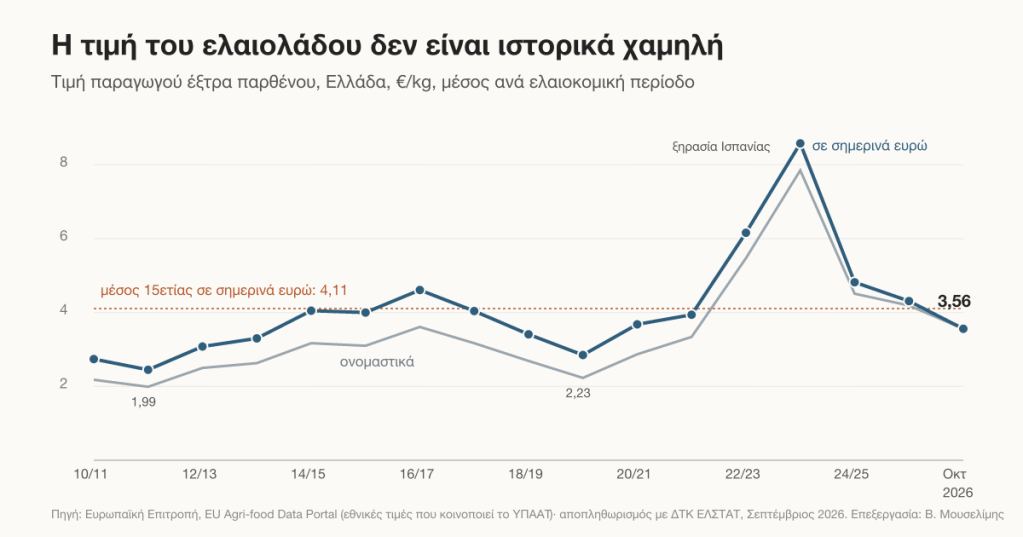
Η μέση τιμή παραγωγού του έξτρα παρθένου στην Ελλάδα, όπως την κοινοποιεί το ίδιο το υπουργείο μας στις Βρυξέλλες, ήταν τον Οκτώβριο 3,56 ευρώ το κιλό. Ο μέσος όρος των δεκαπέντε τελευταίων περιόδων, 2010 ως 2025, είναι 3,42. Σε σταθερές τιμές του σημερινού Σεπτεμβρίου, όμως, ο ίδιος μέσος όρος είναι 4,11, γιατί ο τιμάριθμος έχει ανέβει 28 τοις εκατό από το 2015. Άρα η σημερινή τιμή είναι ονομαστικά στον μέσο όρο της δεκαπενταετίας και πραγματικά 13 τοις εκατό κάτω από αυτόν. Δέκα περίοδοι στις δεκαέξι ήταν καλύτερες, έξι χειρότερες. Το 2011 και το 2012 το λάδι πουλήθηκε 1,99. Το 2019 και το 2020, 2,23. Δεν βρισκόμαστε σε ιστορικό χαμηλό. Βρισκόμαστε στη ζώνη του 2014 με το 2018, με το μεροκάματο διπλάσιο, από 30 και 45 ευρώ το 2020 σε 60 και 90 σήμερα, και με ένα κόστος ζωής ένα τέταρτο ψηλότερο. Η περυσινή περίοδος, με 4,19 μέσο όρο, ήταν η τέταρτη καλύτερη της δεκαεξαετίας. Και τα 7,85 του 2023 δεν ήταν τιμή, ήταν η ξηρασία της Ανδαλουσίας, που έριξε την ισπανική σοδειά στο μισό για δύο χρονιές.
Η τιμή δεν γράφεται ούτε στη Σπάρτη ούτε στα Χανιά ούτε στην Αθήνα. Γράφεται, στο μεγαλύτερο μέρος της, στο Χαέν της Ανδαλουσίας, γιατί η Ισπανία βγάζει φέτος 1,6 εκατομμύρια τόνους, σχεδόν τη μισή παγκόσμια σοδειά, και ο ισπανικός δείκτης έκλεισε τον Οκτώβριο στα 3,06 για το έξτρα. Αυτό δεν είναι γνώμη· το μέτρησα. Πήρα τις εβδομαδιαίες εθνικές τιμές της Ελλάδας και της Ισπανίας, 798 κοινές εβδομάδες από το 2010 ως σήμερα, και μέτρησα τη συσχέτισή τους. Είναι 0,99. Σε κλίμακα όπου το 1 σημαίνει ταύτιση. Η ελληνική τιμή δεν απέκλινε ποτέ, σε καμία περίοδο, πάνω από 17 τοις εκατό από την ισπανική, προς τα πάνω ή προς τα κάτω, και τον Οκτώβριο ήταν 25 λεπτά πάνω από αυτήν. Όποιος λέει ότι οι Έλληνες έμποροι ορίζουν την τιμή πρέπει να εξηγήσει πώς την ορίζουν στην ίδια ακριβώς καμπύλη με το Χαέν επί δεκαέξι χρόνια. Οι έμποροι μεταφέρουν την τιμή. Θα πω και το μόνο σημείο όπου η καχυποψία μας έχει επιστημονικό έρεισμα: οι οικονομέτρες που μελέτησαν αυτές τις αγορές βρίσκουν ασυμμετρία, δηλαδή ότι η ελληνική τιμή ακολουθεί τις ισπανικές πτώσεις γρηγορότερα από τις ανόδους. Αυτό, μαζί με τους όρους απέναντι στον μεμονωμένο παραγωγό, το πότε πληρώνουν, το πόσο ζυγίζουν, το αν κρατά το ελαιοτριβείο ποσοστό, είναι το πεδίο όπου έχουμε δίκιο να είμαστε αυστηροί. Αλλά αυτό διορθώνεται με όγκο, με συμβάσεις και με καταγγελίες στον νόμο του 2021 για τις αθέμιτες πρακτικές, ο οποίος, σύμφωνα με ερώτηση στη Βουλή τον Ιούλιο, είχε δεχθεί σε πέντε χρόνια τέσσερις καταγγελίες και καμία κύρωση, για όλη την αγροδιατροφή. Δεν διορθώνεται με τη λέξη «απατεώνες».
Και κάτι ακόμη που δεν λέμε: η δική μας σοδειά εκτιμάται φέτος 30 τοις εκατό μεγαλύτερη από πέρυσι. Η πτώση δεν είναι μόνο ισπανική· είναι και δική μας προσφορά.
Τι λένε οι αριθμοί για το κόστος
Εδώ είναι η αλήθεια που κανείς δεν θέλει να πει, ούτε οι φορείς, ούτε τα υπουργεία, ούτε εμείς. Η τελευταία μελέτη κόστους παραγωγής ελαιολάδου για την Ελλάδα, ανά σύστημα καλλιέργειας, με μέθοδο και εθνικό δείγμα, είναι του Διεθνούς Συμβουλίου Ελαιολάδου του 2015, με στοιχεία του 2009 ως 2013. Από τότε, μόνο μια πανεπιστημιακή εργασία σε εξήντα παραγωγούς μιας περιοχής, το 2019. Ο Ισπανός έχει φετινή μελέτη, Ιούλιος 2026, από την ένωση των δήμων της ελαιοκομίας: ο παραδοσιακός ελαιώνας σε κλίση κοστίζει 5,31 ευρώ το κιλό λάδι, ο παραδοσιακός μηχανοποιήσιμος 4,67, ο εντατικός 3,20 ως 3,50, ο υπερπυκνός 3,08. Τρεις στους τέσσερις ισπανικούς ελαιώνες χάνουν χρήματα στα 3,30. Διαβάστε το ξανά: ο Ισπανός με το παραδοσιακό κτήμα δεν ζει στις σημερινές τιμές, όπως δεν ζούμε κι εμείς. Στα 3,50 ζει μόνο ο εντατικός ή ο υπερπυκνός ελαιώνας, που μαζεύει μηχανικά, εννέα ως δεκαπέντε λεπτά το κιλό καρπού αντί για τριάντα οκτώ με το χέρι, από δέντρα που δίνουν τρεις ως πέντε φορές περισσότερο λάδι στο στρέμμα.
Τα «5 ευρώ κόστος» που λέμε, λοιπόν, δεν είναι ψέμα. Είναι, κατά την ισπανική μελέτη, το κόστος του επικλινούς ξηρικού ελαιώνα, και δεν έχω κανέναν λόγο να πιστεύω ότι στη Μάνη, στα Σφακιά ή στη Λέσβο είναι μικρότερο· ελληνική μέτρηση απλώς δεν υπάρχει. Δεν είναι όμως ο εθνικός μέσος όρος, και κανένας αγοραστής στον κόσμο δεν θα πληρώσει τη διαφορά ανάμεσα στο δικό μας κόστος και το κόστος του υπερπυκνού επειδή το δικό μας είναι πιο δύσκολο. Θα την πληρώσει μόνο αν το λάδι μας είναι διαφορετικό και το ξέρει. Ο μέσος ελληνικός ελαιώνας είναι 17 στρέμματα· ο ισπανικός 59. Η Ελλάδα τυποποιεί περίπου το 30 τοις εκατό των εξαγωγών της, όπως και το 2018, η Ισπανία το 70. Το 2025 πουλήσαμε στη Γερμανία 7,27 το κιλό και στην Ιταλία 4,60, και στην Ιταλία πήγε το 66 τοις εκατό. Αυτοί είναι οι αριθμοί που ορίζουν το εισόδημά μας, όχι το ποιος κάθεται στο υπουργείο. Και ο μόνος μόνιμος τρόπος να κατέβει το κόστος ανά κιλό είναι ο παρονομαστής, τα κιλά ανά δέντρο, και η συγκομιδή· για τα δύο αυτά, στις 654 αναρτήσεις που μιλούν για τιμή και αγορά, υπάρχουν εννέα προτάσεις.
Για τη νοθεία και το 17λιτρο
Το πιο δύσκολο σημείο. Ξέρω τι βλέπετε και τι βλέπω: 5λιτρα στα 30 ευρώ, 20λιτρα στα 100, «για το καλό του καταναλωτή», από ανθρώπους που δηλώνουν παραγωγοί. Και ξέρω ότι ένα μέρος από αυτά δεν είναι αυτό που λέει. Τι είναι ακριβώς, δεν το ξέρει κανείς, γιατί ο ΕΦΕΤ ελέγχει σχεδόν αποκλειστικά τυποποιημένα: στα 350 δείγματα του 2023, δέκα ήταν χύμα. Σε αυτά τα κυρίως τυποποιημένα δείγματα βρήκε πέρυσι ότι το 19 τοις εκατό δεν ήταν της κατηγορίας που έγραφε η ετικέτα, συνήθως παρθένο ή λαμπάντε που πουλιόταν για έξτρα, ή λάδι που υποβαθμίστηκε με τον χρόνο· στις 311 επιθεωρήσεις μονάδων δεν βρήκε καμία νοθεία. Το Ευρωπαϊκό Ελεγκτικό Συνέδριο έγραψε τον Ιανουάριο ότι η Ελλάδα έκανε, κάθε χρόνο από το 2018 ως το 2022, λιγότερους ελέγχους από το ελάχιστο που την υποχρεώνει ο κανονισμός, ότι τους συμπληρώνει με ελέγχους άλλου είδους στη λιανική και την εστίαση, ότι ελέγχει μόνο εγχώριο λάδι για την εγχώρια αγορά και ότι η διαδικασία κύρωσης κρατά δεκατέσσερις μήνες, έναντι τριάντα έξι ημερών στην Ιταλία. Αυτό είναι σκάνδαλο. Αλλά δεν είναι η αιτία της τιμής. Η Ελλάδα εισάγει δύο ως τέσσερις χιλιάδες τόνους λάδι τον χρόνο και παράγει διακόσιες πενήντα· δεν υπάρχει όγκος «ελληνοποιημένου» λαδιού ικανός να κουνήσει μια τιμή που γράφεται στην Ανδαλουσία. Αυτό που ρίχνει το 5λιτρο των 30 ευρώ δεν είναι η τιμή. Είναι η εμπιστοσύνη του καταναλωτή στο ελληνικό επώνυμο λάδι, δηλαδή ακριβώς το μόνο πράγμα που μπορεί να μας βγάλει από το χύμα. Το ίδιο κάνει και η δήλωση συγκομιδής που μετατέθηκε δύο φορές και τώρα θα γίνει υποχρεωτική το 2027 με κυρώσεις από το 2028: σήμερα, για αδήλωτο λάδι, δεν υπάρχει καμία. Ας ζητήσουμε ελέγχους, λοιπόν, και στο χύμα, και ας τους ζητήσουμε σωστά: όχι για να ανέβει η τιμή, γιατί δεν θα ανέβει, αλλά για να αξίζει κάτι η ετικέτα με το όνομά μας.
Για το «μην πουλάτε»
Το άκουσα και φέτος: αν κρατήσουμε το λάδι, θα ανέβει. Η Ισπανία πέρυσι έβγαλε από τις αποθήκες της 1,49 εκατομμύρια τόνους, περισσότερους από όσους παρήγαγε, και τα αποθέματά της ανέβηκαν παρ’ όλα αυτά, από 291 σε 357 χιλιάδες τόνους, γιατί μπήκε στην Ευρώπη περισσότερο λάδι από όσο βγήκε, με τις εισαγωγές από την Τυνησία 45 τοις εκατό πάνω· και από πίσω έρχεται σοδειά 1,6 εκατομμυρίων. Η Ελλάδα εξάγει το 60 τοις εκατό του λαδιού της. Ο μεμονωμένος παραγωγός που κρατά το λάδι στο σπίτι τον Νοέμβριο θα το πουλήσει τον Μάρτιο, οξειδωμένο, σε αγορά με ακόμη περισσότερο λάδι, και στο μεταξύ θα έχει πληρώσει το μεροκάματο. Αυτό ως ατομική στρατηγική είναι ζημιά. Ως συλλογική, θεσμική στρατηγική, είναι το μόνο εργαλείο που υπάρχει: η Ισπανία αποφασίζει αυτόν τον μήνα αν θα αποσύρει ως 320 χιλιάδες τόνους από την αγορά με εθνικό μηχανισμό, οι Ιταλοί παραγωγοί ζήτησαν μέτρα από τις Βρυξέλλες, και για την Ελλάδα δεν έχω βρει, ως την ώρα που γράφω, κανένα αίτημα, ούτε για αποθεματοποίηση ούτε για έκτακτα μέτρα, κάτι που προέκυψε και από ερωτήσεις Ελλήνων βουλευτών τον Ιανουάριο. Το ευρωπαϊκό εργαλείο της αποθεματοποίησης έχει, είναι αλήθεια, κατώφλια τιμής του 1998, 1,78 ευρώ το κιλό, πολύ κάτω από τα σημερινά· ενεργοποιήθηκε όμως το 2019 με τιμή 2,23, ως μέτρο για διαταραχή της αγοράς, και η Ελλάδα τότε συμμετείχε με 3.650 τόνους όταν η Ισπανία έβαλε 196.000. Η διαφορά ανάμεσα στο «μην πουλάτε» του καθενός και στην απόσυρση ενός κράτους είναι η διαφορά ανάμεσα στην αυτοκαταστροφή και στην πολιτική. Και εδώ περνάμε στο κράτος.
Τι δεν έκανε η πολιτεία, όλες οι κυβερνήσεις
Δεν θα μιλήσω για κόμματα. Θα μιλήσω για είκοσι έξι χρόνια, γιατί το πρόβλημα δεν άρχισε το 2019 και δεν θα τελειώσει με τον επόμενο υπουργό. Το 2002 ιδρύθηκε η Εθνική Διεπαγγελματική Οργάνωση Ελαιολάδου, ο φορέας που στην Ισπανία, με υποχρεωτική εισφορά έξι ευρώ τον τόνο από παραγωγούς και εμπόρους, ξοδεύει το 80 τοις εκατό των εσόδων του σε προώθηση. Η δική μας ιδρύθηκε με κίνητρο τα ευρωπαϊκά προγράμματα των ελαιουργικών φορέων, χρηματοδοτήθηκε επί χρόνια από αυτά, έμεινε χωρίς δομή και προσωπικό, αδράνησε όταν κατέρρευσε η ΠΑΣΕΓΕΣ, και τον Ιανουάριο του 2026 το υπουργείο απάντησε στη Βουλή ότι «δεν υπάρχει αναγνωρισμένη Διεπαγγελματική Οργάνωση Ελαιολάδου». Είκοσι τέσσερα χρόνια μετά. Για να είμαι δίκαιος και με τους φορείς: όταν το 2019 ο τότε υπουργός τούς ζήτησε τεκμηριωμένη πρόταση για ανταποδοτική εισφορά, λέγοντας ότι «τη στρατηγική πρέπει να τη χαράξει η διεπαγγελματική και το υπουργείο θα την υπηρετήσει», πρόταση δεν ήρθε. Τον Ιούλιο του 2026 η διεπαγγελματική επανασυστάθηκε νομικά, με συνεταιρισμούς, ελαιοτριβεία, τυποποιητές και πυρηνελαιουργεία, και περιμένει αναγνώριση. Το 2011 μια μελέτη που πλήρωσε ο ΣΕΒ πρότεινε τέσσερις ως έξι μονάδες τυποποίησης κοντά στην παραγωγή· δεν έγινε καμία. Το 2018 και το 2025 οι φορείς κατέθεσαν κείμενα «εθνικής στρατηγικής», και το 2026 κατέληξαν ξανά, σε συνέδριο, στο ίδιο συμπέρασμα. Κανένα δεν χρηματοδοτήθηκε, κανένα δεν ψηφίστηκε, κανένα δεν πήρε χρονοδιάγραμμα.
Και εδώ οφείλω μια προσωπική μαρτυρία. Τον Οκτώβριο του 2021 το υπουργείο συγκρότησε με υπουργική απόφαση Ομάδα Εργασίας «για την ανάπτυξη εθνικής στρατηγικής στον τομέα του ελαιολάδου». Τον Φεβρουάριο του 2022 το Γεωτεχνικό Επιμελητήριο με όρισε εκπρόσωπό του σε αυτήν. Οι άνθρωποι εκείνοι, εθελοντικά, χωρίς αμοιβή, έκαναν δεκατέσσερις ολομέλειες και πενήντα επτά συνεδριάσεις σε τέσσερις υποομάδες, συναντήθηκαν με τον ΕΦΕΤ, με την αρχή ελέγχου της αγοράς, με την εστίαση, και τον Ιούνιο του 2022 παρέδωσαν στον επόμενο υπουργό δεκατέσσερις σελίδες με περισσότερες από είκοσι συγκεκριμένες προτάσεις: δακοκτονία εκ βάθρων, γιατί, όπως έγραψαν, τρέχει «από το 1976 χωρίς εκσυγχρονισμό»· συμμετοχή στον σχεδιασμό ειδικότητας Τεχνικού Ελαιοκομίας στα ΙΕΚ· ηλεκτρονική καταγραφή ελιών, λαδιού και πυρήνα· πλατφόρμα ιχνηλασιμότητας κατά το ιταλικό πρότυπο· όριο αυτοκατανάλωσης· ΦΠΑ από 13 σε 6· τριετές σχέδιο εξαγωγών. Για ένα από τα θέματά τους έγραψαν ότι «δεν ολοκληρώθηκε λόγω ελλείψεως χρόνου» και ζήτησαν τετράμηνη παράταση. Σήμερα, τέσσερα χρόνια μετά, από αυτές τις προτάσεις καμία δεν έχει υλοποιηθεί πλήρως, πέντε εν μέρει, και για τις περισσότερες δεν βρήκα κανένα δημόσιο ίχνος για το τι απέγιναν. Παράταση δεν ήρθε· η Ομάδα έπαυσε να λειτουργεί. Η δακοκτονία προκηρύχθηκε το 2026 με το ίδιο μοντέλο, κρατική εκτέλεση και εισφορά των παραγωγών, έστω με τριετή προγραμματισμό για πρώτη φορά. Και τον Οκτώβριο του 2026 τα μπλόκα ζήτησαν «δακοκτονία με αποκλειστική ευθύνη και χρηματοδότηση από το κράτος», δηλαδή σε αντίθετη κατεύθυνση από αυτό που πρότεινε η πλειοψηφία εκείνου του πορίσματος, το κράτος να αποσυρθεί σταδιακά από την εκτέλεση κρατώντας την προμήθεια των υλικών· αυτό δεν το γράφω εναντίον των μπλόκων, το γράφω για να φανεί ότι όταν ένα πόρισμα θάβεται, θάβεται μαζί του και η συζήτηση που θα μας είχε κάνει σοφότερους.
Από τότε: το 2023 μια υπουργική απόφαση έβαλε οκτώ περιφερειακές υπηρεσίες να στέλνουν τιμές κάθε Τρίτη, που δημοσιεύονται μόνο στις Βρυξέλλες. Το 2025 ψηφίστηκε ηλεκτρονικό ελαιοκομικό μητρώο και μετατέθηκε δύο φορές. Το 2025 και το 2026 ο οργανισμός πληρωμών ερευνήθηκε από την Ευρωπαϊκή Εισαγγελία, καταργήθηκε, και τα προγράμματα των ελαιουργικών φορέων πάγωσαν μέχρι να επανελεγχθούν. Τον Ιανουάριο το Ελεγκτικό Συνέδριο της Ευρώπης κατέγραψε ότι ελέγχουμε λιγότερο από το ελάχιστο. Τον Μάιο, σε συνέδριο του κλάδου, ο αρμόδιος υφυπουργός ανακοίνωσε τρεις άξονες, χωρίς ποσά και χωρίς ημερομηνίες. Τον Οκτώβριο, με τους παραγωγούς στους δρόμους, το υπουργείο ανακοίνωσε μέτρα για την αλιεία. Για το ελαιόλαδο ειδικά, πέρα από τα οριζόντια μέτρα για το ρεύμα και το πετρέλαιο και ένα de minimis πέντε ευρώ το στρέμμα, ως την ώρα που γράφω, τίποτα.
Το πολιτικό μου συμπέρασμα είναι απλό και δεν έχει χρώμα. Επί είκοσι έξι χρόνια το ελληνικό κράτος ζήτησε από τους άλλους να του γράψουν τη στρατηγική για ένα από τα σημαντικότερα αγροτικά προϊόντα της χώρας, την πήρε, σε διάφορες μορφές, τουλάχιστον τρεις φορές, και δεν την εφάρμοσε ποτέ, γιατί κάθε σοβαρή στρατηγική για το ελαιόλαδο πρέπει να πει δύο πράγματα που κοστίζουν ψήφους: ότι ο μικρός επικλινής ελαιώνας δεν θα ανταγωνιστεί ποτέ τον ισπανικό υπερπυκνό στο χύμα, και ότι ο μόνος δρόμος είναι λιγότερο, καλύτερο, επώνυμο, συλλογικά πωλούμενο λάδι, με δεδομένα, ελέγχους και μια διεπαγγελματική που θα πληρώνουν όλοι. Κανένας υπουργός, καμία κυβέρνηση, δεν θέλησε να πληρώσει το κόστος αυτής της αλήθειας. Το πληρώνουμε εμείς, στο ελαιοτριβείο, κάθε Νοέμβριο.
Οι φορείς
Μια λέξη και για τους φορείς, με σεβασμό, γιατί έχουν δώσει ό,τι δεν έδωσε το κράτος. Οι επιστημονικές λέσχες μας έμαθαν, με διαγωνισμούς και εσπερίδες, τι είναι ποιότητα και πώς πληρώνεται. Το μοναδικό εβδομαδιαίο παρατηρητήριο τιμών στα ελληνικά είναι ιδιωτική πρωτοβουλία ενός εκδότη, και αν δεν υπήρχε, θα ξέραμε λιγότερα. Οι τυποποιητές έτρεξαν τα προγράμματα προώθησης που το κράτος δεν έτρεξε. Όλα αυτά όμως είναι μπαλώματα σε ένα κενό που ανήκει στην πολιτεία: οι διαγωνισμοί είναι ιδιωτικοί γιατί το εθνικό σήμα, που υπάρχει στα χαρτιά από το 2017 με λίγες δεκάδες λάδια, δεν έχει αγορά πίσω του· το παρατηρητήριο είναι ιδιωτικό γιατί δημόσιο δεν υπάρχει. Και τα ίδια λίγα πρόσωπα κάθονται σε πολλές καρέκλες, συνδέσμων, λεσχών, εταιρειών, εκδόσεων, και η δημόσια συζήτηση συχνά γίνεται αντιπαράθεση ανάμεσα σε δύο σχολές αντί για αντιπαράθεση με τα δεδομένα. Ο παραγωγός που διαβάζει τις ανακοινώσεις τους χρειάζεται να ξέρει ποιος μιλάει και από ποια θέση. Αυτό δεν είναι κατηγορία· είναι όρος για να τους ακούμε σωστά.
Τι να ζητήσουμε, και τι να κάνουμε
Από το κράτος, με σειρά κόστους, από το μηδέν προς τα πάνω:
- Να δημοσιεύονται στα ελληνικά, κάθε εβδομάδα, οι τιμές που ήδη στέλνονται στις Βρυξέλλες, και να δηλώνονται τα αποθέματα, όπως κάνει κάθε άλλη χώρα παραγωγής.
- Να αναγνωριστεί επιτέλους η διεπαγγελματική, με υποχρεωτική εισφορά κατά το ισπανικό πρότυπο, και να δεχθούμε εμείς να την πληρώνουμε. – Να προστεθεί στον νόμο του 2021 για τις αθέμιτες πρακτικές ρήτρα κόστους, όπως στον ισπανικό, με επίσημη μελέτη κόστους ανά σύστημα καλλιέργειας, ώστε η φράση «κάτω του κόστους» να σημαίνει κάτι, και να εφαρμόζεται.
- Να κατατεθεί τώρα ελληνικό αίτημα για ιδιωτική αποθεματοποίηση και να εξεταστεί εθνικός μηχανισμός απόσυρσης, όπως αυτός που η Ισπανία έχει από το 2021 πάνω στο άρθρο 167α του ευρωπαϊκού κανονισμού και αποφασίζει αυτές τις ημέρες αν θα ενεργοποιήσει.
- Να βγει από το συρτάρι το πόρισμα του 2022, να απαντηθεί δημόσια τι έγινε με κάθε μία από τις προτάσεις του, και να ψηφιστεί μια εθνική στρατηγική δεκαετίας με προϋπολογισμό, από όλα τα κόμματα, που να περιλαμβάνει αναδιάρθρωση του μη μηχανοποιήσιμου ελαιώνα και στόχο για το ποσοστό του λαδιού που θα πουλιέται συλλογικά και επώνυμα.
Από εμάς:
- Να σταματήσουμε να κατηγορούμε ο ένας τον άλλον στις ομάδες. Το 17λιτρο των 65 ευρώ δεν είναι προδοσία· είναι η αγορά που μας λέει ότι χωρίς όνομα και χωρίς όγκο αυτό αξίζει το λάδι μας.
- Να μετρήσουμε, έστω φέτος, τα κιλά ανά δέντρο και το κόστος ανά κιλό, γιατί μια ερώτηση με 88 σχόλια και κανέναν αριθμό είναι η καλύτερη περιγραφή του προβλήματός μας.
- Να πουλήσουμε, όσοι μπορούμε, μαζί και με δημοπρασία, και να μην υπονομεύουμε την ετικέτα μας με το 5λιτρο των 30 ευρώ.
Τα 9 και τα 10 ευρώ δεν θα ξανάρθουν, παρά μόνο με καινούργια ξηρασία κάπου αλλού, και εκείνα τα ευρώ πληρώθηκαν με νοικοκυριά που αγοράζουν σήμερα 35 τοις εκατό λιγότερο λάδι από ό,τι το 2008. Αυτό που μπορεί να έρθει είναι ένα λάδι που κοστίζει λιγότερο να παραχθεί και πουλιέται ακριβότερα επειδή ξέρει κανείς ποιανού είναι. Για να έρθει, χρειάζεται ένα κράτος που θα πάψει να ζητά στρατηγικές από τους άλλους, και παραγωγοί που θα πάψουμε να ζητάμε την ευθύνη από τους άλλους. Το δεύτερο είναι στο χέρι μας από αύριο το πρωί.
Βασίλης Μουσελίμης
Γεωπόνος
Πηγές
- Αναρτήσεις: 1.457 από 11 ομάδες ελαιοπαραγωγών στο Facebook, 1/9–1/11/2026, κωδικοποίηση ανά θέμα/κατηγορούμενο/λύση .
- Τιμές παραγωγού έξτρα παρθένου, εθνικός μέσος ανά περίοδο 2010/11–2026/27: EU Agri-food Data Portal, olive oil prices (κοινοποιήσεις ΥΠΑΑΤ κατά Εκτ. Καν. 2017/1185· ΚΥΑ 2973/300212/2023, ΦΕΚ Β΄ 5954/2023, άρθρο 3: τιμές παραγωγού από 8 ΔΑΟΚ κάθε Τρίτη)· αποπληθωρισμός με ΔΤΚ ΕΛΣΤΑΤ (Σεπτέμβριος 2026 = 128,22, 2020 = 100). Συσχέτιση EL–ES r = 0,988 (798 εβδομάδες)· ασυμμετρία: Theofanous (2023) και Theofanous & Tremma (2024).
- Ισπανία: MAPA aforo 1/10/2026 1.602.596 t· AICA αποθέματα 30/9/2026 356.914 t, έξοδοι 2025/26 1.487.875 t· εισαγωγές ΕΕ από Τυνησία 10μηνο 2025/26 182.399 t (+45 %), Κομισιόν 29/9/2026· Orden APA/1145/2026 (BOE 30/10/2026)· κόστος AEMO «Aproximación a los Costes del Cultivo del Olivo» Ιούλιος 2026· Interprofesional: Orden APA/860/2024 (BOE 7/8/2024), εισφορά 6 €/t· Ley 16/2021.
- Κόστος Ελλάδας: IOC International Olive Oil Production Costs Study 2015· ΓΠΑ, Bull. UASVM 76(1)/2019 (60 παραγωγοί Αιτωλοακαρνανίας)· δηλώσεις 2026 (ΣΕΔΗΚ, Περιφέρεια Κρήτης, παραγωγοί)· μεροκάματα agrotypos 27/8/2020, CNN Greece 20/10/2026.
- Δομή: Eurostat FSS 2020 (358.540 εκμεταλλεύσεις, 1,73 ha)· Comext 2025 εξαγωγές 172.614 t, Ιταλία 66 %, 7,27 €/kg Γερμανία / 4,60 Ιταλία, εισαγωγές 3.591 t· ΣΕΒΙΤΕΛ–ΕΛΣΤΑΤ τυποποιημένο 28,4 % (2018)· ΕΤΕ Exports Report 2025Q2 (71 % χύμα IT+ES)· Κομισιόν balance sheet 30/9/2026· IOC AC 29/10/2026 (Ελλάδα 2026/27 ~300 χιλ. t)· ΙΕΛΚΑ 13/10/2026 (−34,8 % vs 2008).
- Έλεγχοι: ΕΦΕΤ ετήσιες εκθέσεις 2023–2025 (QF.01, FF.06, επιθεωρήσεις μονάδων)· Ευρωπαϊκό Ελεγκτικό Συνέδριο, Ειδική Έκθεση 01/2026· ΚΥΑ 77979/2025, ΥΑ 266683/2025, ΥΑ 220379/2026 (δήλωση συγκομιδής).
- Πολιτική: ΥΑ 176/279441/22-10-2021 (Ομάδα Εργασίας), πόρισμα 24/6/2022· olivenews 13/9/2019 (συνάντηση ΥΠΑΑΤ–ΕΔΟΕ, ανταποδοτική εισφορά)· olivenews 10/7/2026 (νέα νομική υπόσταση ΕΔΟΕ)· απάντηση ΥΠΑΑΤ σε επίκαιρη ερώτηση 446/25-1-2026· ερωτήσεις 2508 και 2548/1-2026 (άρθρο 219)· McKinsey/ΣΕΒ «Greece 10 Years Ahead» 2011· Ν. 4792/2021 και ερώτηση 7345/28-7-2026· ΚΥΑ 275805/2026 (ΟΕΦ)· Εκτ. Καν. (ΕΕ) 2019/1882 (ιδιωτική αποθεματοποίηση 2019/20: 213.500 t, Ελλάδα 3.650 t 1ος γύρος)· κατώφλια άρθ. 17–18 ΚΟΑ 1308/2013 (ΕΠ 1.779 €/t)· Ν. 4072/2012 Ελληνικό Σήμα (55 ελαιόλαδα 2019)· ΚΥΑ 8934/2026, ΕΦΚ αγροτικού πετρελαίου 1/11/2026, de minimis ΦΕΚ Β΄ 4670/2026 (5,10 €/στρ).


Σχολιάστε